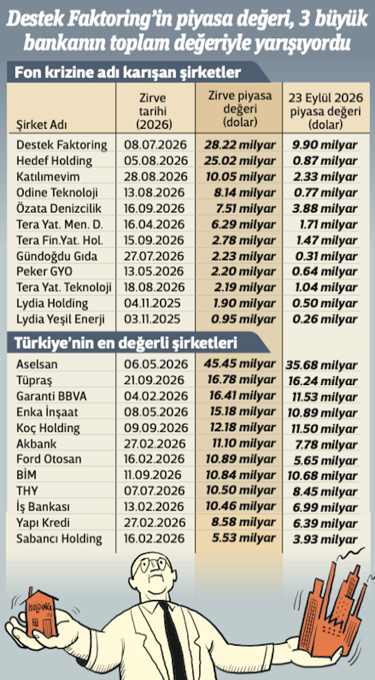
Öncelikle Eylül 2026’da Pusula ve Tera’daki ödeme sorunlarıyla görünür hale gelen, 7 portföy yönetim şirketinin 131 fonunun tasfiyesine uzanan krizi ele alalım. SPK’nın açıkladığı tekil yatırımcı sayısı 455.758. Bu, yüz binlerce kişinin birikimine erişimini etkileyen ciddi bir olay. Ancak tasfiyedeki fonların büyüklüğü, kesinleşmiş yatırımcı zararı ve soruşturulan para transferleri birbirinden ayrılmalı. Halbuki bu asrın dolandırıcılığı ortaya çıkmadan önce görünüşte Destek Faktoring ve Hedef Holding’in değeri 3 büyük bankanın toplam değeriyle yarışıyordu. Burada tuhaf olan, örneğin piyasa değeri bir ara 28 milyar dolar olan Destek Finans Faktoring’in bir ara İş Bankası, Yapı Kredi, Akbank’ın toplam değerini bile aşmasının ne ponzi yöneticilerini ne de ponzi değirmenine su taşıyan küçük yatırımcıları durdurması ꟷki bu üç bankanın değerlerinin içinde kendi faktoring şirketleri var, bu üç faktoring şirketi Destek’ten küçük değil.
Açıklanan bulgular, sıradan bir piyasa düşüşünden daha kapsamlı sorunlara işaret ediyor: Olağandışı fiyat oluşumu, ilişkili taraf işlemleri, likidite yetersizliği ve denetimin etkinliği birlikte incelenmeli. Aşağıdaki değerlendirme 3 Ekim 2026 sabahı itibarıyla erişebildiğim bilgilere dayanıyor; soruşturmadaki iddialar henüz kesinleşmiş mahkeme hükmü değil. Ancak yapılanlar da çok açık ortada. Süreci anlamak için kısa tarihçeye bakalım ve detaylara inmek için soru cevap formatında ilerleyelim.
1) Nasıl başladı?
Sorunun belirtileri Eylül’den önce görülmüş. SPK’nın kendi açıklamasına göre:
• 2025’in son çeyreğinde, bazı fonların fiili dolaşımının düşük hisselerde şirketlerin finansal durumuyla açıklanamayan fiyat hareketlerine neden olduğu gözlemlendi.
• 2 Aralık 2025’te konu Finansal İstikrar Komitesi’ne taşındı.
• Temmuz 2026’da takas ve değerleme düzenlemeleri uygulamaya alındı.
• 28 Ağustos 2026’da ilişkili taraflar arasındaki teminatsız borçlanmayı ve olağandışı fiyat hareketlerinden doğan riskleri sınırlamayı amaçlayan kapsamlı fon düzenlemesi duyuruldu (Bkz: https://spk.gov.tr/duyurular/basin-duyurulari/2026/yatirim-fonlarina-iliskin-rehber-duzenleme-surecine-iliskin-aciklama).
Medyascope’un aktardığına göre, 28 Ağustos sonrasında Pusula fonlarından yaklaşık 132,7 milyar TL çıkış talebi geldi. Pusula, 15 Eylül’de bazı iade ödemelerinde temerrüde düştüğünü açıkladı; ardından Tera’nın iki fonunda da ödeme sorunu ortaya çıktı. 17 Eylül’de Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy’ün ilgili fonlarında işlemler durduruldu ve tasfiye süreci başlatıldı. (Bkz: https://medyascope.tv/2026/10/01/fon-krizi-nasil-basladi-nasil-oldu-ne-yapilabilirdi/).
Ekonomik mekanizma şöyle anlaşılabilir: Bir fon, işlem hacmi dar varlıklarda yüksek tutarda pozisyon taşıyorsa, ekranda görünen fiyat üzerinden hesaplanan portföy değeriyle varlıkların gerçekten satılabileceği tutar arasında büyük fark oluşabilir. Yatırımcılar topluca para istediğinde satışlar fiyatı düşürür; düşen fiyatlar yeni çıkışları tetikler.
Buradaki kritik soru, değerlerin neden yükseldiği ve kimlerin bu süreçten kazanç sağladığıdır. Fiyatların kasıtlı olarak yönlendirilmesi veya fonlar arasında yatırımcı aleyhine kaynak aktarılması kanıtlanırsa, mesele likidite yönetiminin ötesine geçer.
2) Kimler gözaltına alındı veya tutuklandı?
Kamuya yansıyan başlıca isimleri aşağıda paylaşıyorum. Bu, bütün şüphelilerin listesi değildir; belirtilen durumlar ilgili haberlerin yayınlandığı tarihe aittir.
| İsim | Kamuya açıklanan bağlantı | Bildirilen adli durum |
| Muhammed Yarız | Pusula Portföy Yönetim Kurulu Başkanı | Tutuklandı |
| Serdar Turhan | Pusula Holding Yönetim Kurulu Başkanı | Tutuklandı |
| Emre Tezmen | Tera Yatırım Holding Yönetim Kurulu Başkanı | Tutuklandı |
| Emre Alkin, Kerem Alkin, Alper Öztürk | Tera bağlantılı yöneticiler | Tutuklandı |
| Erkan Kilimci | Eski TCMB Başkan Yardımcısı, Tera yönetim kurulu üyesi | Tutuklandı |
| Selim Dağbaşı, Hamza Kablan | Soruşturulan para transferleriyle bağlantılı isimler | Gözaltı sonrasında tutuklandı |
| Erdin Özel, Emir Münir Sarpyener | Tera Portföy başkanı ve CEO’su | Gözaltına alındıkları bildirildi |
| Ali Çil, İskender Balcı, Adem Karatepe, İsmet Öğüt | Son operasyonlarda adı açıklanan kişiler | 1–2 Ekim’de tutuklandıkları bildirildi |
Bu bilgiler farklı tarihlerdeki haber ve ajans aktarımlarına dayanıyor (Bkz: https://tr.euronews.com/2026/09/26/fon-krizi-sorusturmasi-42-kisinin-mal-varligi-donduruldu).
Toplam sayıda kaynak farklılığı var. Gerçek şu ki; finans piyasasının önemli aktörleri gibi algılanan bazı yöneticiler bile bu krizin sonucu olarak tutuklandı. Bana göre soruşturma derinleştikçe başka isimler de açığa çıkacaktır.
3) Finansal boyutu nedir?
| Gösterge | Açıklanan büyüklük | Nasıl yorumlanmalı? |
| Tasfiye kapsamı | 7 portföy şirketi, 131 fon | İdari kararın kapsamı |
| Tekil yatırımcı | 455.758 | Fonlarda pay sahibi olan kişi sayısı; kesin zarar gören kişi sayısı değil |
| Pusula’daki çıkış talepleri | Yaklaşık 132,7 milyar TL | Ödeme baskısı; kayıp tutarı değil |
| İlgili fonların büyüklüğü | Medyascope’un TEFAS’a dayandırdığı haberde 800 milyar TL’nin üzerinde | Haberle aktarılan portföy değeri; kesinleşmiş zarar değil |
| Borsadaki değer kaybı | Euronews’ün Bloomberg’e dayandırdığı hesapta 51 milyar dolar | Kriz sırasındaki piyasa değeri düşüşü; çalınan veya dışarı aktarılan para değil |
Kesin toplam zarar için henüz güvenilir, tamamlanmış bir bilanço ortada yok. Bunun için her fonun gerçek varlıkları, borçları, tahsil edilebilir alacakları ve satışlardan elde edilecek net tutar belirlenmeli.
Özellikle bir fon grubunun büyüklüğünün 297 milyar TL’den 800 milyar TL’nin üzerine çıkması, aradaki farkın tamamının “vurgun” olduğunu göstermez. Yeni yatırımlar, fiyat değişimleri ve olası yapay değerlemeler ayrı ayrı hesaplanmalı. Aynı şekilde, birbirine bağlı hesaplar arasındaki transferlerin toplamı da mükerrer sayım nedeniyle gerçek kaybı aşabilir.
4) Soruşturma derinleşirse daha fazla insan ortaya çıkar mı?
Evet, kapsamın genişlemesi lazım; tahminime göre bu işlerin içinde tutuklanandan çok daha fazla insan var. Nitekim 30 Eylül tarihli operasyonlara ilişkin haberlerde şüpheli sayısının 217’ye ulaştığı bildirildi. Şüpheli olmak da suçun kanıtlandığı anlamına gelmez (Bkz: https://www.diken.com.tr/fon-sorusturmasinda-dort-kisi-daha-tutuklandi) ancak bu işlerin köprünün altından daha çok su akmasına yol açma potansiyeli yüksek.
Benim görüşüme göre soruşturma şu sorulara cevap aramalı:
• İşlemleri gerçekte kim yönetti? Hesap sahipleriyle emir verenler ve nihai yararlanıcılar aynı kişiler mi?
• Kim, hangi bilgiyle erken çıktı? Büyük para çekimleri olağan yatırım kararları mıydı, yoksa kamuya açıklanmamış bilgiye veya ayrıcalıklı erişime mi dayanıyordu?
• Fonlar ve ilişkili şirketler arasında ne aktarıldı? İşlemlerin ekonomik gerekçesi, teminatı ve yatırımcıya etkisi neydi?
• Denetim zinciri ne gördü? Yönetim kurulları, denetçiler, saklama kuruluşları ve kamu otoriteleri hangi uyarıları ne zaman aldı; nasıl karşılık verdi?
• Para sonunda nereye gitti? Yurt dışı hesaplar, şirketler ve üçüncü kişiler üzerinden nihai yararlanıcılar belirlenebiliyor mu?
Yüksek kazanç elde etmek veya krizden önce para çekmek tek başına suç kanıtı değildir. İşlem kayıtları, iletişimler, bilgiye erişim ve para akışları birlikte değerlendirilmeli. Siyasi bağlantı iddiaları da aynı kanıt standardıyla araştırılmalı.
Geçen seneki blog yazım maalesef çok yerinde tespitlerle dolu
Şimdi gelelim geçen sene yazdığım yazıya. Geçen seneki tespitlerimin tekrar üzerinden geçtiğimde nokta atışı yorumlarımın olduğunu ve maalesef yazının içeriğinde haklı çıktığımı söyleyebilirim.
Örneğin yazımın en güçlü biçimde karşılık bulan uyarısı, fonlar üzerinden oluşan yapay fiyatların küçük yatırımcıyı aşan bir piyasa sorununa dönüşebileceğiydi. Yazımın tarihi 20 Temmuz 2025, yani Eylül 2026 krizinden yaklaşık 14 ay önce. Yazı belirli fonları veya krizin tarihini öngörmüyor elbette, müneccim değilim, ancak aldığım duyumlarla ve yerinde tahmin yeteneğimle riskli bir işleyişi tarif ediyorum. Ayrıca kişisel gözlemle, başka makalelerden aktardığım teknik açıklamaları ayırmak gerekiyor. Bu tabloyu okumadan önce SPK’nın 18 Eylül 2026 tarihli “Yatırım Fonlarına İlişkin Rehber Düzenleme Süreci Açıklama”sını https://spk.gov.tr/duyurular/basin-duyurulari/2026/yatirim-fonlarina-iliskin-rehber-duzenleme-surecine-iliskin-aciklama ve 23 Eylül 2026 tarihli “Tasfiye Konusu Fonlardaki Yatırımcı Sayısına İlişkin Açıklama”yı https://spk.gov.tr/duyurular/basin-duyurulari/2026/tasfiye-konusu-fonlardaki-yatirimci-sayisina-iliskin-aciklama?utm_source=chatgpt.com okuyabilirsiniz.
Ayrıca faydalandığım kaynaklardan 26 Eylül 2026 tarihli ve “Fon krizi soruşturması: 42 kişinin mal varlığı donduruldu” başlıklı Euronews haberi küçük yatırımcıların mağduriyetinin boyutunu yazıyor (https://tr.euronews.com/2026/09/26/fon-krizi-sorusturmasi-42-kisinin-mal-varligi-donduruldu). Kaçırılan paraların İsviçre’ye nasıl gönderildiğini de haberler.com haber portalından okuyabilirsiniz: https://www.haberler.com/guncel/fon-sorusturmasi-genisliyor-iki-kisi-daha-20258658-haberi
| Yazımda dikkat çektiğim riskler | Eylül 2026’daki karşılığı | Yeniden değerlendirmem |
| Sığ hisselerde fiyatların yapay biçimde yükseltilmesi | SPK, bazı fonların fiili dolaşımı düşük hisselerde şirketlerin finansal büyüklükleriyle açıklanamayan fiyat hareketlerine neden olduğunu açıkladı. | En doğrudan karşılık bulan uyarım. Resmî tespit aynı risk mekanizmasını tarif ediyor. |
| Fonların sorunlu işlemler için araç olarak kullanılabilmesi | SPK düzenlemesi, fonlar üzerinden manipülasyon imkânını ve ilişkili taraflar arasındaki teminatsız borçlanmadan doğan riskleri sınırlamayı amaçlıyor. | Fonların kötüye kullanım riski doğrulandı. |
| Küçük yatırımcının daha büyük yapıların içine çekilmesi | Tasfiye kapsamındaki 131 fonda 455.758 tekil yatırımcı bulunduğu açıklandı. | Maalesef yüzbinlerce yatırımcıların geniş ölçekte etkilenmesi gerçekleşti. |
| Sorunun bütün piyasanın güvenini tehdit etmesi | Fonların ödeme sorunları, sert borsa satışları ve kamu kurumlarının müdahalesiyle birlikte yaşandı. | Riskin fon sınırlarını aşması karşılık buldu. |
| Menkul kıymet işlemleriyle kara para aklanabilmesi | Soruşturma, suçtan kaynaklanan malvarlığı değerlerini aklama iddiasını da kapsıyor. | Uyarım soruşturmanın kapsamıyla örtüşüyor. |
| Yurt dışı hesaplarının para hareketlerinde kullanılabilmesi | Haberlerde İsviçre hesaplarıyla bağlantılı transferlerin soruşturulduğu aktarıldı. | Araştırılması gerektiğini söylediğim kanal gündeme geldi. Kara para aklama yurt dışına para transferleriyle başlar. |
Yazımın bugün daha anlamlı hale gelen tarafı, yatırımcının gördüğü başarı görüntüsüyle yetinmeyip bunun arkasındaki ekonomik gerçekliği sorgulamam. Bir sürü büyük başarı elde etmiş gibi etrafta dolanan yüksek miktarlarda para harcayan, havasını atan ve kendi konumunu olandan çok daha yüksek gösteren sahtekârların foyası meydana çıktı. Bir önceki yazımda sırtlan diye nitelendirdiğim sahtekârların sayısının ve çarptıkları para miktarının şu an ortaya saçılan haberlerden ve aldığımız bilgilerden çok daha yüksek olduğunu tahmin ediyorum.
Yükselen fiyat, yüksek getiri veya kurumsal görünüm; varlıkların sağlamlığını ve paranın gerektiğinde geri alınabileceğini tek başına göstermez. Kriz bu açıdan okunduğunda, eleştirilerimin merkezindeki güven sorunuyla belirgin bir bağı olduğunu görebilirsiniz.
Önlemler neden son derece yetersiz?
Denetim çağrımın önemi de arttı. SPK, olağandışı hareketleri 2025’in son çeyreğinde gözlemlediğini, konunun 2 Aralık 2025’te Finansal İstikrar Komitesi’nde görüşüldüğünü ve kapsamlı rehberin 28 Ağustos 2026’da yayınlandığını açıklıyor.
Yazımın tarihi bu resmî kronolojiden önce. Bu nedenle, resmî açıklamada belirtilen tespit döneminden önce benzer risklere kamuya açık biçimde dikkat çektiğimi görebilirsiniz. Fakat “kurumlar o tarihte hiçbir şey bilmiyordu” veya “hiç önlem almadı” sonucunu çıkaramayız. Sorulması gereken, alınan önlemlerin neden büyüyen riski ve yatırımcıların ödeme sorunlarını önlemeye yetmediğidir.
Fonların kötüye kullanılabileceği, sığ hisselerdeki yapay fiyatların yatırımcıları yanıltabileceği ve etkili denetim sağlanmazsa sorunun geniş bir yatırımcı kitlesine yayılabileceği yönündeki öngörülerim maalesef gerçekleşti ve bugün yüzbinlerce yatırımcı bu olaylar yüzünden ciddi mağduriyet yaşıyor. Uyarılarım arasında yer alan kara para aklama, örgütlü yapı ve siyasi sorumluluk hakkındaki saptamalarımın da soruşturma derinleştikçe ortaya çıkarılabileceğini düşünüyorum.
Yapılması gerekenler
Genelde yazılarımda sorunu ortaya koyduktan sonra çözüm önerilerimi de sıralıyorum. Bundan sonra ne yapılması gerektiğini de sizlere aktarıp yazımı sonlandırayım.
1) Fon bazında gerçek mali tablo açıklanmalı. Nakit, satılabilir varlık, ilişkili taraf alacağı, borç ve tahmini geri ödeme tutarı düzenli yayınlanmalı. Toplu açıklamalar yatırımcının kendi durumunu anlamasına yetmez.
2) Yatırımcı ödemeleri hızlandırılmalı. SPK’nın 1 Ekim kararı, Tera, Pusula, Atlas ve Hedef’in ilgili fonlarında mutabakatı tamamlanan yatırımcılara, her yatırımcı için her fon başına en fazla 1 milyon TL ara ödeme öngörüyor. Bu, nihai ödemeden mahsup edilecek; bütün yatırımın geri ödeneceği garantisi değil (Bkz: https://spk.gov.tr/duyurular/basin-duyurulari/2026/tasfiyedeki-fonlara-iliskin-ara-odeme-duyurusu).
3) Bağımsız bir adli mali inceleme yapılmalı. Fiyat oluşumu, fonlar arası işlemler, erken çıkışlar ve yurt dışı transferler aynı veri seti üzerinden incelenmeli; zarar hesabında mükerrerlik önlenmeli.
4) Varlıkların değeri korunmalı. Kontrolsüz satışlarla yatırımcı kaybı büyütülmemeli; buna karşılık tahsilat ve ödeme süreçleri de belirsiz süreyle ertelenmemeli.
5) Denetimin zamanlaması ayrıca sorgulanmalı. SPK’nın 2025 sonunda riskleri gördüğünü açıklaması, “Uyarıdan müdahaleye kadar hangi önlemler yeterliydi, hangileri yetersiz kaldı?” sorusunu zorunlu kılıyor. Bu inceleme, görev sorumluluğunu da kapsamalı.
6) Tekrarını önleyecek kurallar güçlendirilmeli. İlişkili taraf işlemlerine sınır, likidite stres testleri, gerçekçi değerleme ve satış kanallarında riskin anlaşılır biçimde açıklanması öncelikli olmalı. Kamu desteği düşünülüyorsa maliyeti, koşulları ve sorumlulara rücu imkânı şeffaf olmalı.
Asıl amaç tekrarını önlemek olmalı
Benim asıl kaygım, soruşturmanın yalnızca gözaltı ve tutuklama sayıları üzerinden değerlendirilmesi. Başarı ölçütü; yatırımcıya ne kadar para döndüğü, işlemlerden gerçekte kimlerin yararlandığının ortaya çıkarılması ve aynı yapının yeniden oluşmasını önleyecek denetimin kurulması olmalı.
Yaşanan mağduriyetin asgariye inmesi için tüm ilgili kurumların koordineli ve hedefe odaklı çalışması ve dışarıdan müdahaleleri de önlemek ve tüm sorumluların ortaya çıkarılıp cezalandırılması için siyasi iradenin tam desteği şart.
Bu yaşanan fon skandalının bir benzeri ABD’de yaşandı. Orada bahsettiğim gibi tüm kurumlar koordineli çalıştılar ve siyasi irade halkın da desteğiyle bu çalışmalara tam destek verdi (Bkz: https://gazeteoksijen.com/yazarlar/malumat/madoff-ponzisinde-batan-paralar-nasil-kurtarildi-290548). ABD’deki Madoff vakasında yaklaşık 18 milyar dolar battı. Amerikan devleti, ortaya çıkan skandalın ardından tasfiye için her yola başvurdu.
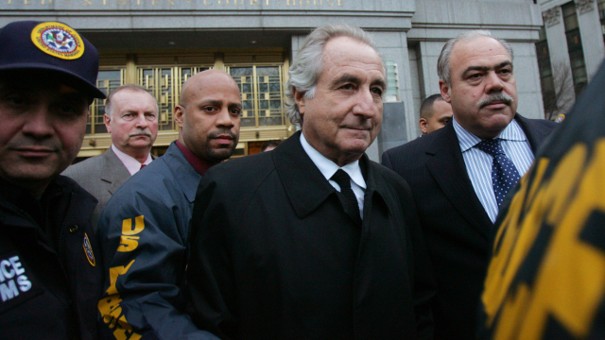
Madoff ponzisi basit bir prensibe dayalıydı demiştik: Para yatıranlara yılda yüzde 10-12 civarında getiri sağlamak. Her yatırımcının yıllık kârını çektiğini varsaysak, sisteme aşağı yukarı çıkan kadar yeni para sokması ponziyi döndürmeye yetiyordu. Hiç para sokamasa bile teorik olarak sistemi 8-10 yıl ayakta tutması mümkündü.
Yereldeki durum
Yerli ponzi ise, servet yönetimi (wealth management) üzerinden değil, SPK denetimine tabi, içeriğindeki kıymetlerin devlet gözetiminde saklandığı (custody) yatırım fonlarında yapıldı. Sisteme katılanların büyük bölümü Madoff’un özel müşterileri (private clients) gibi dolar milyarderleri değil, piyasa ortalamasının üzerinde para kazanma hırsları, (varsa) finansal okur-yazarlıklarının önüne geçmiş küçük ve orta ölçekli tasarruf sahipleriydi (Fonlara ilk başta girip, sonra Tefas’a açarak şişmiş varlıkları küçüklere devredip yüzde 10 bin gibi kârlar sağlayan ponzi kurucuları ayrı).
Bugün gelinen noktada, Madoff mağdurlarının yaklaşık 17,5 milyar dolarlık talepte bulunduğunu, bunun yaklaşık 15,5 milyar dolarının ödendiğini biliyoruz. En önemli ders de bu tasfiyenin son derece şeffaf şekilde yapılması. Meraklısı madofftrustee.com sitesinde her türlü detayın belgelerine ulaşabilir.
Bildiğimiz sermaye piyasalarının kurucu ülkesi olan ABD, bu ponziden hiçbir yatırımcının 1 dolar bile kârla çıkmasına müsaade etmeyip Madoff’un mallarını Prada iç çamaşırlarına kadar satarak vatandaşının güvenini pekiştirmeyi tercih etti.
Darısı Türkiye’nin başına. Bunu sadece bu fon krizi hakkında değil, yaşanan tüm skandallar, sahtekârlıklar ve yolsuzluklarla ilgili söylüyorum.